LG에너지솔루션과 삼성SDI는 ESS 수주로 2028년 물량을 대부분 확보했고, SK온은 전기차 라인을 ESS용으로 바꾸는 중이다. 정부는 ESS 설치·폐배터리 재활용 규제 18건을 손질하기로 했다.
전기차 수요가 기대만큼 회복되지 않는 사이 배터리 업계의 무게중심이 에너지저장장치(ESS)로 옮겨가고 있다. 4일 배터리 3사의 3분기 컨퍼런스콜을 종합하면 LG에너지솔루션, 삼성SDI, SK온은 ESS 수주 확대와 생산라인 전환, 현지 공급망 강화를 핵심 전략으로 내세웠다.
숫자부터 보면 차이가 뚜렷하다. LG에너지솔루션은 3분기 매출 9조 6,434억원, 영업이익 7,560억원을 기록했고, 삼성SDI는 영업이익 4,078억원으로 12분기 만에 가장 많았다. SK온은 영업손실 805억원으로 3사 중 유일하게 적자였다. 다만 이 숫자에는 일회성 요인이 섞여 있다. LG엔솔은 북미 생산 보조금(AMPC) 4,169억원을 빼면 영업이익이 3,391억원이다. 삼성SDI에도 AMPC 1,225억원과 고객 보상금 약 3,000억원이 반영됐다는 증권사 분석이 있다. SK온의 2분기 흑자(8,218억원)도 일회성 보상금이 만든 것이어서, 한 분기만 놓고 ‘본업 체력’을 판단하기는 어렵다.
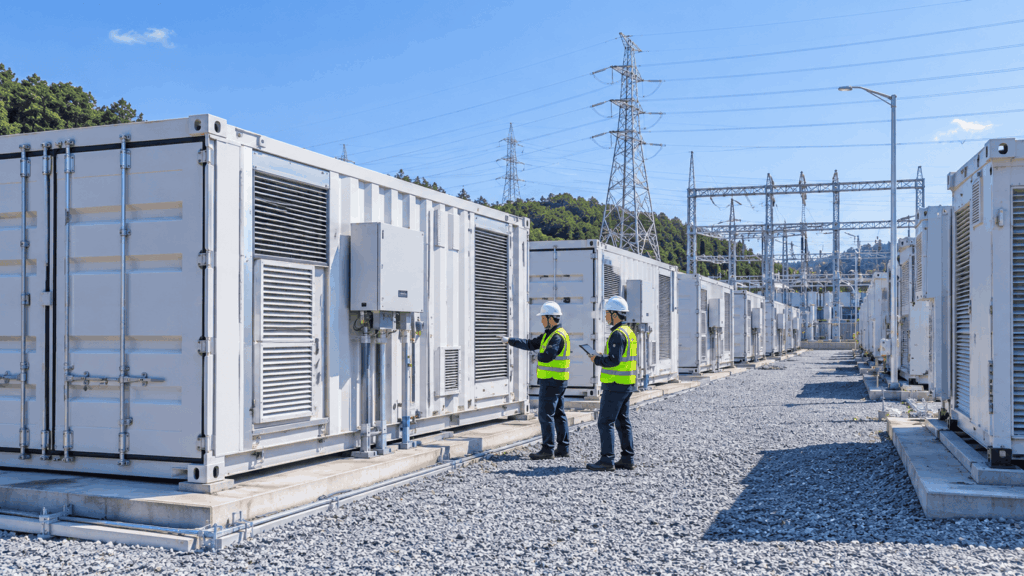
그래도 방향은 분명하다. LG엔솔은 ESS 출하량이 전 분기보다 60% 이상 늘었고 매출 비중이 30% 초반까지 올랐으며, AI 데이터센터를 운영하는 빅테크와 처음으로 직접 공급계약을 맺었다. ESS 수주잔고는 약 160GWh이고, 북미에서는 현재 계획한 생산능력 기준으로 2028년까지 물량 대부분이 확정됐다고 밝혔다. 삼성SDI도 올해 10월까지 미국에서 60GWh 이상을 수주했고 SPE와 울산 라인이 2028년까지 풀가동할 물량을 확보했다고 설명했다. SK온은 미국 네오볼타와 2027년부터 5년간 9GWh 규모의 ESS용 LFP 셀 공급계약을 맺었고, 한국과 북미의 전기차 라인을 ESS용으로 전환하고 있다.
이제 경쟁의 초점은 수주에서 양산과 수익성으로 옮겨가고 있다. 업계에서는 북미 현지 생산능력과 비중국산 소재 공급망 확보가 앞으로의 수주 경쟁을 가를 변수로 꼽는다. SK온은 기존에 중국산 셀을 쓰던 미국 ESS 사업자들의 대체 문의가 늘고 있다고 말했다. 반면 중국 업체들도 해외 ESS 시장 공략에 속도를 내고 있어, 가격 경쟁력을 어떻게 방어할지가 숙제다. LG엔솔은 내년 말까지 북미 ESS 생산능력을 70GWh 이상으로 늘릴 계획이고, 4분기 ESS 출하량이 전 분기보다 약 40% 늘 것으로 내다봤다(회사 전망).
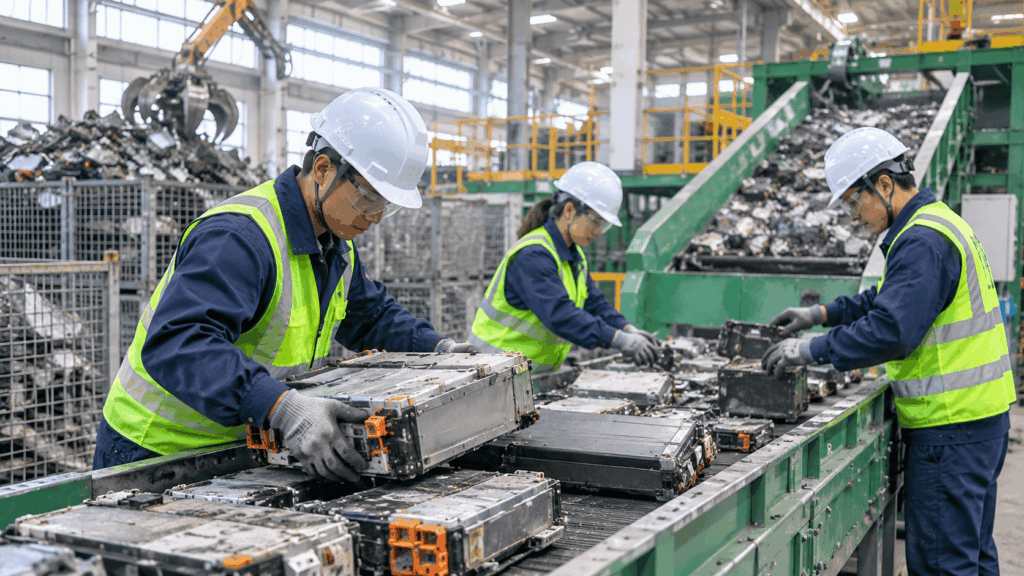
국내 제도도 이 흐름에 맞춰 움직인다. 국무조정실 규제합리화추진단은 2일 이차전지 규제 개선 과제 18건을 확정했다고 발표했다. 8월 28일 발표한 6건에 이번에 새로 확정한 12건을 더한 것이다. 가장 눈에 띄는 것은 사람이 다닐 수 없는 컨테이너형 ESS에 대해, 배터리관리시스템(BMS) 등 CCTV보다 효과적인 관리 기술을 적용하면 내부 CCTV 설치 의무를 제외하는 방안이다. 연말까지 위원회 심의를 거쳐 2027년 한국전기설비규정 개정을 추진한다. 배터리와 전력변환장치(PCS)를 한 컨테이너에 함께 설치하는 방안도 안전성을 입증한 뒤 제도 개선에 나서며, 관련 연구개발은 2028년까지 진행된다. 폐배터리 재활용업체는 폐수배출시설의 배출량 증가가 10% 미만이면 변경신고를 면제하거나 사후신고로 갈음하고, 화학물질관리법과 폐기물관리법의 중복 부담도 2027년까지 별도 기준을 마련해 줄인다. 블랙매스(재활용 원료)의 해외 유출 방지, ESS 망이용료 면제 같은 과제도 포함됐다.
다만 이번 발표는 개선 방향을 확정한 것으로, 모든 규제가 곧바로 풀리는 것은 아니다. 법령·고시 개정과 안전성 입증 같은 후속 절차가 남아 있고, 시행은 대부분 2027년 이후다.
그래서 이번 변화가 의미하는 바는 세 가지로 정리된다. 첫째, ESS는 일시적 수요 보완이 아니라 전기차 부진을 메우는 구조적 사업으로 자리 잡고 있다. 둘째, 승부는 ‘누가 더 많이 수주했나’에서 ‘누가 안정적으로 만들어 이익을 내느냐’로 넘어갔다. 셋째, ESS가 커질수록 셀 제조뿐 아니라 BMS, PCS, 안전·화재 대응, 재활용까지 밸류체인이 넓어지고 규제 변화가 사업 환경을 좌우하게 된다. 관련 기술을 가진 중소·중견 기업에게는 새로운 수출·협력 기회가 될 수 있지만, 해외 고객사가 요구하는 공급망 요건과 인증 준비가 먼저다.