22일 한국은행 금융통화위원회와 27~28일 미국 연방공개시장위원회(FOMC)를 앞두고 한국은 ‘동결 속 인상 신호’, 미국은 ‘물가 재가속 속 인상 여부’가 쟁점이다.
금리 결정이 줄줄이 기다리고 있다. 한국은행 금융통화위원회는 22일 통화정책방향 회의를 열고 연 3.00%인 기준금리를 결정하고, 미국 연준은 27~28일 FOMC에서 3.75~4.00%인 기준금리의 향방을 가린다. 한국은 7월과 8월 두 차례 0.25%포인트씩 올렸고, 미국은 지난달 3년 만에 0.25%포인트 인상에 나선 직후라 긴축이 끝났는지를 가늠하는 시험대가 될 전망이다.
먼저 미국에서는 물가 지표가 다시 뜨거워졌다. 9월 소비자물가지수(CPI)는 전년 동월 대비 3.7%로 8월(3.4%)보다 높고 전망치(3.6%)도 웃돌았다. 변동성이 큰 식품·에너지를 뺀 근원 CPI도 2.6%로 전망(2.5%)을 넘었다. 이어 발표된 9월 생산자물가지수(PPI)는 전월 대비 1.3% 올라 전망(0.6%)의 두 배를 넘었고, 2022년 3월 이후 가장 큰 월간 상승폭을 기록했다. 중동 불안으로 에너지 가격이 오른 영향이 크다. 예멘 후티 반군의 사우디 공항 공격과 호르무즈 해협 유조선 피격이 이어지면서 브렌트유는 12일 배럴당 106.65달러로 마감했다.
그럼에도 연준의 신호는 신중하다. 케빈 워시 연준 의장은 16일 IMF·세계은행 연차총회 대담에서 이달 결정을 예단하지 않겠다고 밝혔고, 9월 인상 이후 경제가 대체로 예상대로 움직이고 있다고 말했다. CME 페드워치에는 15일 기준 10월 동결 가능성이 72.3%, 12월 25bp(0.25%포인트) 인상 가능성이 65.7%로 반영됐다. 워시 발언 뒤 10월 인상 가능성이 20% 미만으로 낮아졌다는 보도도 나왔다. 다만 일부에서는 시장의 신뢰를 지키기 위해 이달 인상에 나설 수 있다는 소수 의견도 있다.
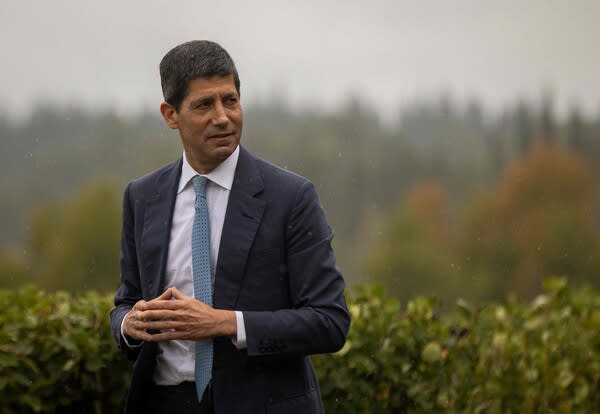
한국도 비슷한 고민 속에 있다. 증권사들은 22일 금통위가 기준금리를 3.00%로 동결하되, 물가와 금융불균형을 고려해 다음 달 추가 인상 가능성을 열어두는 ‘매파적 동결’에 나설 것으로 본다. 신현송 한은 총재는 12일 국정감사에서 물가가 상당 기간 목표 수준인 2%를 웃돌 것이라며 추가 인상의 시기와 속도를 경제 여건에 맞춰 결정하겠다고 밝혔다. 수도권 집값과 가계부채도 부담 요인이다. 일부 증권가는 11월과 내년 2월에 각각 0.25%포인트씩 올려 최종 기준금리가 3.50%에 이를 것으로 전망한다.
두 나라 금리는 환율로 연결된다. 신 총재는 “미국보다 먼저 금리를 올려 시간을 벌었고 7·8월 연속 인상이 환율 안정에 큰 역할을 했다”고 평가했다. 실제로 원·달러 환율은 19일 1,330원대로 내려와 2024년 10월 이후 가장 낮은 수준을 보였다. 미국 기준금리(3.75~4.00%)가 한국(3.00%)보다 0.75~1.00%포인트 높은 상황에서 연준이 추가로 올리면 금리 격차가 더 벌어져 환율에 다시 부담이 될 수 있다는 해석이 가능하다. 반대로 연준이 동결하면 한은도 여유를 가질 수 있다.
기업, 특히 수출을 준비하는 중소기업은 세 가지를 점검해 볼 만하다. 첫째, 변동금리 대출 비중과 만기 구조다. 추가 인상 가능성이 열려 있는 만큼 이자 부담이 늘어날 수 있다. 둘째, 환율 변동에 대비한 결제 통화와 환헤지 계획이다. 환율이 안정된 지금이 점검하기 좋은 시점이다. 셋째, 에너지·원자재 가격 상승분의 판매가 반영 여부다. 물가 압력이 이어지는 구간에서는 비용 관리가 수익성을 좌우한다.
앞으로의 일정은 분명하다. 21일 한은의 9월 생산자물가 발표, 22일 금통위 결정, 27~28일 FOMC 결과가 차례로 나온다. 한은이 동결 속에서도 인상 신호를 얼마나 강하게 낼지, 연준이 12월 인상 가능성을 어떻게 열어둘지가 당분간 금융시장의 방향을 가를 변수다.